👑N26は第5の救世主ですわ♡
💥メイン銀行ひとつで生き延びようと
してんじゃねーんですわよシルブプレ♡
ボンジュール、愛するキャンディー達〜♡
今日もわたくしの宮殿へようこそ。
特ダネ・アントワネットですわ♡
これまで──
👑第一救世主「銀行のジャパンデスク」
👑第二救世主「ChatGPT」
👑第三救世主「BoursoBank」
👑第四救世主「Fortuneo」
をご紹介してまいりましたわね♡
え?まだ読んでらっしゃらないんですの?
革命かしら?
🌹あの辺りを読んでいただけると、フランス生活のお金にまつわる「点と点」が、
少しずつ線でつながり始めますの♡
革命前に、ぜひ一度ご覧になることをおすすめいたしますわ♡
そして本日は──
👑 第5の救世主、N26(エヌ・ヴァンサンク) ですわ♡
ドイツ発のスマートな銀行で、スマートフォンひとつでお金を管理できるのが大きな魅力ですの。
口座開設、カード決済、支出管理、貯蓄。
これらをアプリで軽やかにこなせるのがN26ですわ♡
その本質は──
💎 「軽く作れて、軽く使えて、お金を賢く仕分けられるサブバンク」
ですの♡
ただし、便利だからといって、すべての機能をN26ひとつに任せてよいのでしょうか?
本日は、魅力だけでなく、手数料や注意点までしっかり見てまいりますわ♡
💋まず試してみたい行動派のキャンディー達のために、入口はこちらですわ♡
💎この記事で分かることですわ♡
- N26はどんな銀行で、どこまで安全なのか
- Standard・Smart・Go・Metalの違い
- 海外で使うと手数料はいくらかかるのか
- Épargne Expressで余剰資金をどう管理できるのか
- 口座の利用制限が起きた場合にどうすればよいのか
- N26はメインバンクとサブバンク、どちらに向いているのか
それでは、宮殿の扉を開けますわよ♡
👑まず結論ですわ♡
N26は、スマートフォンで手軽にお金を管理したいキャンディーにとって、
魅力的なサブバンク候補ですわ♡
特におすすめしたいのは、こんな方ですの。
🌹 スマホ中心で銀行を使いたい
🌹 海外旅行や海外でのカード利用が多い
🌹 生活費と余剰資金を分けて管理したい
🌹 利子のつく口座にお金を置いておきたい
🌹 メインバンクとは別に、もう一つの銀行を持っておきたい
🏦N26とは何者ですの?
N26は、ドイツ発のモバイル銀行ですの♡
2015年に銀行としてのサービスを開始し、現在はドイツの銀行免許のもと、
ヨーロッパを中心にサービスを展開しておりますわ。
フランスにもN26 Bank SEの支店があり、
フランスの金融監督機関ACPRの監督対象となっていますの。
つまり、単なる送金アプリや、お金を預けるだけの謎のサービスではございませんのよ♡
正式な銀行として、銀行業務に関する規制のもとで運営されていますわ。
N26の魅力は、従来型の銀行のように店舗へ出向くのではなく、
スマートフォンを中心に銀行サービスを利用できること。
口座残高を確認し、カードを管理し、支出を把握し、貯蓄スペースへお金を移す。
こうした日常の操作を、アプリの中でまとめて行えるんですの♡
💎 銀行を持ち歩くのではなく、銀行がスマートフォンの中にある。
それがN26の基本的な考え方ですわ♡
🔒安全性は大丈夫ですの?
ここは、便利さとは別に考えなければならない大切なポイントですわ♡
N26は、ドイツの金融監督機関BaFinから銀行免許を受けた銀行ですの。
そして、預金はドイツの預金保護制度によって、
原則として1人あたり、1銀行につき最大100,000€まで保護されますわ。
この保護は、N26の通常の銀行口座だけでなく、Épargne Expressに預けたお金にも適用されますの。
ただし、ここで重要なのは、100,000€という上限は口座ごとではないことですわ。
例えば、N26のメイン口座に20,000€、Épargne Expressに30,000€を預けていた場合、
保護の上限は合計で考えますの。
また、この預金保護は、銀行が破綻した場合などに備える制度ですわ。
投資で損をした場合や、相場が下がった場合の損失を補償する制度ではございませんの。
銀行としての制度上の安全性は確認できますが、だからといって、
すべてのトラブルが起きないという意味ではありませんわ♡
💎 正式な銀行であることと、使い方に注意が必要なこと。この2つは両立するんですの。
📱N26最大の武器は「軽さ」ですわ♡
N26の魅力は、スマートフォンで使えることだけではありませんの。
💎 口座開設、支出管理、カード管理、お金の仕分けまで、アプリで進めやすいこと。
これが大きな魅力ですわ♡
📝口座開設はどう進めるんですの?
基本的には、次のような流れですの。
- N26のアプリをダウンロード
- メールアドレスなどの情報を登録
- 本人情報を入力
- 身分証明書を使って本人確認
- 必要な確認が完了したら口座を利用開始
申し込みには、原則として18歳以上であること、対象国に居住していること、
対応するスマートフォンを持っていることなどの条件がありますわ。
ただし、「必ず数分で開設できる」「誰でもすぐにフランスIBANを取得できる」
と保証されているわけではありませんわ。
本人確認や追加書類の確認に時間がかかることもございますの。
💎アプリで何ができるんですの?
N26では、例えば次のような機能が利用できますわ。
- 📱 カード決済の通知を受け取る
- 💳 アプリからカードを管理する
- 📊 支出を分類して把握する
- 💰 Spacesで目的別にお金を分ける
- 🔄 口座間で資金を移動する
- 💎 Épargne Expressで利子のつく貯蓄口座を利用する
銀行アプリというより、お金の整理棚のような感覚ですの♡
そして、ここで私アントワネットの個人的な感想を申し上げますわ。
わたくし自身もN26の口座を持っておりますが、アプリの使い勝手や分かりやすさは、
BoursoBankにも引けを取らないと感じていますの♡
画面を見ながら必要な操作を進めやすく、お金の管理も直感的に行いやすい。
少なくとも、わたくし個人の使用感では、日常的に使ううえで大きな不便を感じておりませんの。
もちろん、これは実際に使ってみたわたくし個人の感想ですわ。
使いやすさの感じ方は、人によって異なりますの。
BoursoBankやFortuneoがメインバンクとしての総合力を魅力にしているなら、
N26は日々のお金を軽快に管理する使い心地が魅力ですわ♡
「N26はサブバンクだから、アプリの使い勝手も一段下なのかしら?」
いいえ、わたくしの実感では、そんなことはございませんのよ♡
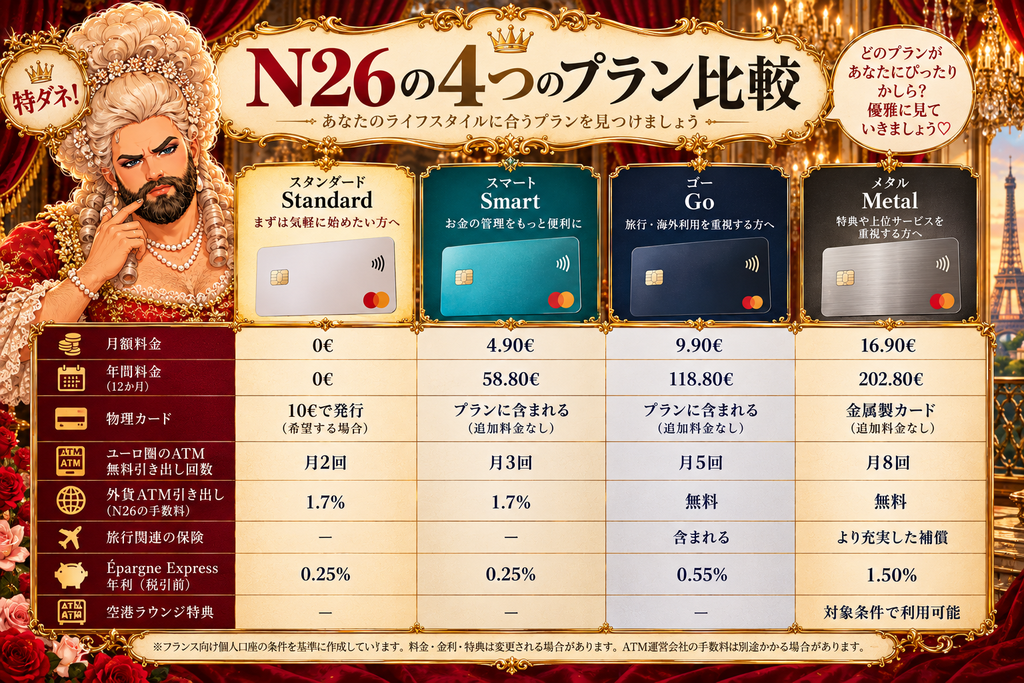
💳N26の4つのプランを比較しますわ♡
N26には、無料のStandardと、月額料金がかかる3つのプランがございますの。
まずは料金から確認しましょう♡
| プラン | 月額料金 | ユーロ圏のATM無料回数 |
|---|---|---|
| 🟢 Standard | 0€ | 月2回 |
| 🟡 Smart | 4.90€ | 月3回 |
| ✈️ Go | 9.90€ | 月5回 |
| 👑 Metal | 16.90€ | 月8回 |
※フランスで開設する個人口座の公式料金を基準にしています。
料金・サービスは変更される可能性がありますわ。
🟢Standard|まずは無料で始めたいキャンディーへ
月額料金は0€ですわ♡
- 口座維持費無料
- バーチャルカード無料
- ユーロ圏のATM引き出しは月2回まで無料
- 物理カードは必要に応じて10€で注文
スマートフォンでのカード決済が中心で、現金をあまり使わないキャンディーには、
最初に検討したいプランですの。
💥「まずは無料で試してみたい!」
そんなキャンディーには、ぴったりの入口ですわ♡
🟡Smart|お金の整理をもっと便利にしたいキャンディーへ
月額4.90€ですの。
Standardの機能に加えて、物理カードや予算管理機能、複数のSpacesなどを利用できますわ。
家計を整理したいキャンディーや、目的別にお金を分けて管理したい方に向いておりますの。
ただし、年間では58.80€の費用がかかりますわ。
便利な機能を使うために、この金額を払う価値があるか考えたいところですわね♡
✈️Go|旅行や海外利用を重視するキャンディーへ
月額9.90€、年間では118.80€ですわ。
主な魅力は、海外での外貨ATM引き出し手数料がN26側では無料になることや、
旅行保険などの付帯サービスですの。
海外旅行が多く、外貨で現金を引き出す機会があるキャンディーなら、
検討する価値がございますわ♡
ただし、ATM運営会社が独自の手数料を請求する場合は別ですの。
👑Metal|特典や上位サービスを重視するキャンディーへ
月額16.90€、年間では202.80€ですわ。
- メタル製カード
- 海外での外貨ATM引き出し手数料が無料
- 旅行関連の保険
- 対象条件を満たす場合の空港ラウンジ特典
- Épargne Expressの優遇金利
Metalは金利だけではなく、旅行保険やカード特典などを含めて判断するプランですの♡
まずはStandardで足りるのか。それとも有料機能が本当に必要なのか。
ここから考えるのが賢い選び方ですわ♡
🌍海外利用は本当にお得なんですの?
ここは具体的な数字で比較いたしますわ♡
N26は海外利用に強いイメージがありますが、
カード決済とATMでの現金引き出しは、分けて考える必要がありますの。
💳海外でカード決済する場合
ここはN26の大きな魅力ですわ♡
N26は、Standard・Smart・Go・Metalの4つのプランすべてで、
外貨でのカード決済にN26独自の追加手数料がかかりませんの♡
例えば、フランスから日本へ旅行し、
レストランで10,000円の食事をカードで支払ったといたしますわ。
この場合、Mastercardの為替レートに基づいて円がユーロに換算され、
口座からユーロで引き落とされますの。
つまり、N26独自の外貨決済手数料は0€。
海外でのカード決済が中心なら、無料のStandardでも利用しやすいのが魅力ですわ♡
ただし、為替レートは変動するため、実際に引き落とされるユーロ額は
決済時の換算レートによって変わりますの。
また、海外のお店や決済端末で「ユーロで支払いますか? 現地通貨で支払いますか?」
と尋ねられた場合は、一般的に現地通貨を選ぶのがおすすめですわ。
お店側が独自の換算レートを提示することによる、割高な両替を避けやすくなりますの♡
💎 海外でもカード決済の追加手数料を抑えやすいこと。これがN26のメリットの一つですわ♡
🏧海外のATMで現金を引き出す場合
ここが大切ですわ♡
フランスで開設したN26口座では、外貨でのATM引き出しに次の違いがありますの。
| プラン | 外貨ATM引き出しのN26手数料 |
|---|---|
| Standard | 1.7% |
| Smart | 1.7% |
| Go | 無料 |
| Metal | 無料 |
例えば、Standardで日本円相当の500€を引き出した場合、1.7%の手数料は8.50€ですわ。
1回なら小さく感じるかもしれませんが、何度も引き出せば、その分だけ積み重なりますの。
さらに、現地ATM運営会社が独自の手数料を請求する場合もございますわ。
💎 海外で現金を引き出す頻度が高い方は、無料という言葉だけでなく、
プラン料金も含めて比較することが大切ですわ♡
旅行のためだけにGoやMetalへ加入する前に、
年間の旅行回数と現金を引き出す金額を考えてみてくださいませ。
👑カードプラン比較表ですわ♡
💎Épargne Expressが便利すぎますわ♡
そして、ここが今回、特ダネ・アントワネット的に最も注目していただきたいポイントですの♡
N26には、Épargne Express(エパーニュ・エクスプレス) という
利子のつく貯蓄口座がございますわ。
💎余剰資金を、ただ眠らせておくんですの?
キャンディー達、ここが大切なポイントですわ♡
普段使いの銀行口座に、今すぐ使う予定のないお金まで、
そのまま入れっぱなしにしていませんこと?
もちろん、家賃や生活費、急な出費に備えるお金を確保しておくことは大切ですわ。
でも、すぐに使う予定のない余剰資金まで、
利子のつかない口座に眠らせておく必要はございませんの♡
せっかくお金があるのですもの。
少しでも利子がつく場所に置いて、お金にも働いてもらいましょう♡
そこで便利なのが、N26のÉpargne Expressですわ。
普段使いのお金と、今すぐ使わない余剰資金を分けて管理しながら、預けたお金に利子がつく。
しかも、別の銀行へわざわざ資金を移さなくても、同じアプリの中で管理できますの♡
✨何がそんなに便利なんですの?
📱 アプリから開設できる
🔄 メイン口座との間でお金を移動できる
💰 生活費と余剰資金を分けて管理できる
🌱 預けたお金に利子がつく
さらに、Épargne Expressのお金は固定期間に縛られず、必要なときに引き出せますわ。
利子は日々計算され、毎月支払われますの。
つまり、単にお金を別の場所へ移すだけではなく、
使うお金と、今すぐ使わないお金の役割を分けられることが大きな魅力ですわ♡
💶気になる金利はいくらですの?
フランス向けN26公式案内では、税引き前の年利は次のとおりですわ。
| プラン | Épargne Expressの年利 |
|---|---|
| Standard | 0.25% |
| Smart | 0.25% |
| Go | 0.55% |
| Metal | 1.50% |
※金利は変更される可能性があります。申し込み時にアプリ内の最新条件をご確認くださいませ。
例えば、1,000€を1年間、残高を変えずに預けたと仮定すると──
- 年0.25%なら、税引き前の利息は約2.50€
- 年0.55%なら、税引き前の利息は約5.50€
- 年1.50%なら、税引き前の利息は約15€
もちろん、これは単純計算で、実際の利息は日々の残高や適用金利によって変わりますわ。
「これだけ?」と思うキャンディーもいらっしゃるかもしれませんわね。
でも、余剰資金を長く置いておくなら、利子がつくかどうかは大切な違いですの。
💥「お金を貯めるだけで満足していては、もったいないんですのよ♡」
わたくしも、さっそく入金いたしましたわ♡
使うお金には、使いやすい場所を。
余剰資金には、少しでも働いてくれる場所を。
お金をどこに置くかまで考える。
これぞ、スマート貴族の金融美学ですわ♡
⚠️税金にはご注意くださいませ♡
キャンディー達、ここは忘れてはいけない注意点ですわ。
Épargne Expressで受け取る利子は、非課税ではございませんの。
フランスでは、Livret AやLDDSなどの非課税貯蓄口座とは異なり、
Épargne Expressの利子は原則として課税対象になりますわ。
一般的には、利子などの金融所得に
PFU(Prélèvement Forfaitaire Unique)という税制が適用されますの。
2026年の一般的なPFUは、所得税12.8%と社会保険料18.6%を合わせた31.4%ですわ。
ただし、適用条件や課税方法には例外があり、
所得税の累進税率を選択する場合などは異なりますの。
仮に年15€の利息が発生し、31.4%の税率がそのまま適用された場合、
税引き後に残るのは約10.29€ですわ。
つまり、金利だけでなく、税引き後にいくら残るのかまで考えることが大切ですの♡
また、Épargne Expressを利用するには、
フランスの住所や「FR」から始まるIBANなどの条件を満たす必要がありますわ。
すべてのN26利用者が必ず開設できるわけではありませんので、事前に確認してくださいませ。
💋ちなみにですわ♡
銀行口座は、必ずしも一つにまとめなければならないものではございませんの。
例えば──
🏦 メインバンク:給与、家賃、日常の支払い
💳 サブバンク:旅行、海外利用、用途別の支出
💎 貯蓄口座:すぐに使わない余剰資金
このように役割を分けることもできますわ♡
もちろん、口座を増やしすぎると管理が複雑になりますので、
必要な範囲で使い分けるのがポイントですの。
今後は、投資に強い銀行や、海外利用に便利な金融サービスについても、
特ダネ・アントワネットが解説してまいりますわ♡
ですので
どうぞ
「特ダネ・アントワネット」お見逃しなく♡
💀もちろん完璧な銀行ではありませんの♡
ここからは、N26を選ぶ前に知っておきたい現実のお話ですわ。
💥注意点① 口座の利用制限がかかることがありますの問題
N26では、不正利用防止や本人確認、資金の出所の確認などのために、
口座の取引や一部機能が一時的に制限される場合がありますわ。
これはN26に限らず、銀行が法令上の確認を行う際に起こり得ることですの。
ただし、N26の公式案内でも、確認に時間がかかる場合や、
追加書類の提出が必要になる場合が説明されていますわ。
通常は数営業日で解決する場合がある一方、
複雑な確認ではさらに時間がかかることもございますの。
つまり、口座の制限が必ず不当というわけではありませんが、
利用者にとって不便が生じる可能性はありますわ。
🛡️もし利用制限がかかったら?
慌てず、次の順番で対応しましょう。
- N26アプリ内のメッセージや通知を確認する
- 追加書類を求められている場合は、指定された方法で提出する
- 送金や入金の理由を確認できる書類を保管しておく
- 解決しない場合は、カスタマーサポートへ問い合わせる
- 回答に納得できない場合は、正式な苦情申し立てを行う
給与明細、請求書、売買契約書など、資金の出所を説明できる書類が役立つ場合もございますわ。
そして、もう一つ大切なこと。
N26だけを唯一の銀行口座にして、
生活に必要なお金をすべて預けるのは避けたほうが安心ですわ。
別の銀行口座を確保しておけば、万が一N26の利用に支障が出た場合でも、
すべての支払いが止まるリスクを抑えられますの。
💥「便利な銀行ほど、万が一の逃げ道も用意しておくんですのよ♡」
💥注意点② 現金中心の生活には向きませんの
N26はオンライン中心の銀行ですわ。
そのため、伝統的な銀行のように、窓口へ行って現金を預けたり、
担当者に直接相談したりする使い方には向いておりませんの。
さらに、フランスで生活するうえで気をつけたいのが、
小切手(chèque)に対応していないことですわ。
N26では、小切手帳(chéquier)の発行も、受け取った小切手の口座への入金もできませんの。
また、現金を直接入金するための窓口もございませんわ。
現金を頻繁に入金する方、小切手を使う機会がある方、
窓口での相談を重視する方は、別の銀行口座も確保しておくことをおすすめいたしますわ♡
ちなみに、その候補となる銀行については、以前のこちらの記事を参考にしてくださいませ♡
- ブルソラマ銀行(BoursoBank)を確認する
- フォルチュネオ銀行(Fortuneo)を確認する
💥注意点③ 無料プランでも、すべてが無料ではありませんの問題
Standardは月額0€ですが、すべてのサービスが無制限に無料というわけではございませんの。
例えば──
- 物理カードの発行:10€
- ユーロ圏のATM引き出し:月2回まで無料
- 無料回数を超えたユーロ引き出し:1回につき2€
- 外貨ATM引き出し:Standard・Smartでは1.7%
という条件がありますわ。
💎 「月額無料」と「すべての手数料が無料」は別のお話ですの♡
どのサービスをどれくらい使うのか、事前に考えておきましょう。
💥注意点④ 貯蓄の金利だけで有料プランを選ばないこと問題
Épargne Express の金利が高いからといって、
必ずしも有料プランが得になるわけではございませんの。
例えば、Metalは月額16.90€、年間では 202.80€ の費用がかかりますわ。
Épargne Expressの金利は、Standardが年0.25%、Metalが年1.50%。
その差は 1.25ポイント ですの。
では、金利の差だけでMetalの年間料金を回収するには、いくら預ける必要があるのでしょう?
計算式はこちらですわ♡
202.80€ ÷ 0.0125 = 16,224€
つまり、StandardとMetalの金利差だけで年間料金202.80€を回収するには、
約16,224€を1年間、平均して預けておく必要があるという計算ですの。
しかも、これは税引き前の金額ですわ。
実際には利息に税金や社会保険料がかかるため、税引き後に回収するには、
さらに多くの預金残高が必要になりますの。
もちろん、Metalには旅行保険やカード特典などもございますわ。
ですから、海外旅行が多く、付帯サービスを活用する方なら、
金利以外のメリットも含めて検討する価値がありますの。
一方で、海外でのカード決済と日常的なお金の管理が中心なら、
無料のStandardで十分かもしれませんわ♡
金利だけで決めるのではなく、年間料金と、自分が実際に使う特典を比べて選ぶ。
それが、賢いキャンディーの金融術ですわ♡
💥注意点⑤ フランスの貯蓄・資産形成サービスがそろっていませんの問題
N26は、日常の支払いやお金の管理に便利な銀行ですわ。
しかし、フランスで生活するうえで必要になる金融サービスが、
すべてそろっているわけではございませんの。
例えば──
- Livret A:利息が非課税となる貯蓄口座
- LDDS:こちらも利息が非課税となる貯蓄口座
- Assurance vie:長期的な資産形成や相続対策などに活用される金融商品
- Compte à terme:一定期間お金を預ける定期預金
これらは、N26のフランス向けサービスでは利用できませんの。
N26には利息付きの預金口座であるÉpargne Expressや、
一部の投資サービスがございますが、Livret AやLDDSなどの代わりになるわけではありませんわ。
つまり、N26だけでは、日常の支払いから非課税の貯蓄、長期的な資産形成まで、
すべてを一つの銀行で完結させることができないのですわ。
👑結局、N26はメインバンクに向いているのでしょうか?
わたくしの結論は、N26は便利なサブバンクとして活用するのがおすすめ、ということですわ♡
アプリの使いやすさやカード決済、日々のお金の管理には便利ですし、
Épargne Expressを利用して預金に利息をつけることもできますの。
しかし、フランスの生活では、日常の決済だけでなく、
Livret AやLDDSでの貯蓄、assurance vieによる資産形成など、
目的に応じて金融サービスを使い分けることも大切ですわ。
N26には、こうしたサービスがすべてそろっているわけではありません。
そのため、貯蓄や資産形成のために別の金融機関を利用することになり、
お金を一つの銀行ですべて管理することが難しいのです。
フランスでの生活費、貯蓄、資産形成まで一括管理したい方には、
機能が十分とはいえませんわ。
💋 だからこそ、N26はメインバンクとしてではなく、
ほかの銀行を補うサブバンクとして活用する。
メインバンクには貯蓄や資産形成まで幅広く扱える銀行を選び、
N26は余剰資金を育てながら管理することなどに活用する。
それが、N26の便利さを生かしながら、フランスのお金を賢く管理する方法ですわ♡
👑どんなキャンディーにN26は向いていますの?
🍬こんなキャンディーにはおすすめですわ♡
- スマートフォン中心で銀行を使いたい
- 日々の支出をアプリで把握したい
- 海外旅行や海外利用が多い
- 生活費と余剰資金を分けて管理したい
- 利子のつく貯蓄口座を利用したい
- メインバンクとは別にサブバンクを持ちたい
N26は、すべての銀行の代わりになるというよりも
特定の用途で強みを発揮する銀行と考えると分かりやすいですわ♡
💎まず今日の行動ですわ♡
① N26を何に使うか決める
日常のカード決済、海外利用、余剰資金の管理。
まずは、N26に任せたい役割を決めましょう♡
② 自分に合うプランを選ぶ
Standard・Smart・Go・Metal。
月額料金だけでなく、ATM手数料や旅行保険など、自分が実際に使うサービスを確認ですわ♡
③ Épargne Expressの金利を確認する
余剰資金を預けるなら、適用金利と税引き後の利息を確認いたしましょう。
金利だけを理由に有料プランを選ばないことも大切ですわ♡
④ メインバンクに必要な機能を確認する
Livret A・LDDS・assurance vie、小切手や現金入金など、必要なサービスがN26で利用できるか確認ですわ。
不足する機能があるなら、別の銀行との併用も検討いたしましょう♡
💎まとめですわ♡
- 🏦 ドイツの銀行免許を持つ正式な銀行
- 📱 スマートフォン中心で口座やカードを管理できる
- 💳 Standardは月額0€で始められる
- 🌍 海外でのカード決済は、4つのプランすべてでN26独自の追加手数料が0€
- 💎 Épargne Expressで余剰資金を分けて利子付きで管理できる
- 💰 預金保護は原則として1人・1銀行あたり最大100,000€
- ⚠️ 口座の利用制限や追加確認が発生する場合がある
- ⚠️ 現金入金や窓口サービスを重視する方には不向き
- ⚠️ Livret A・LDDS・assurance vie・定期預金など、フランスの貯蓄・資産形成サービスがすべてそろっているわけではない
- 👑 サブバンクとしての活用がおすすめ
👑N26の本質を優雅に申し上げますわ♡
余剰資金にも、利息という宮殿の実りを。
N26はお金を育てるサブバンクですわ♡
💋次回予告ですわ♡
👑Revolutは第6の救世主ですわ♡
💥「海外旅行先で両替所にカモられる時代は、もう終わりですのよ♡」
次回は──
💸 海外決済
💱 為替と両替
🌏 複数通貨の管理
📱 アプリでのお金の管理
海外利用に便利な金融サービス、Revolutについて、
特ダネ・アントワネットが優雅に解説いたしますわ♡
それではキャンディーの皆さま──
また宮殿でお会いいたしましょう♡
💋アビアント〜♡(またですわ〜♡)